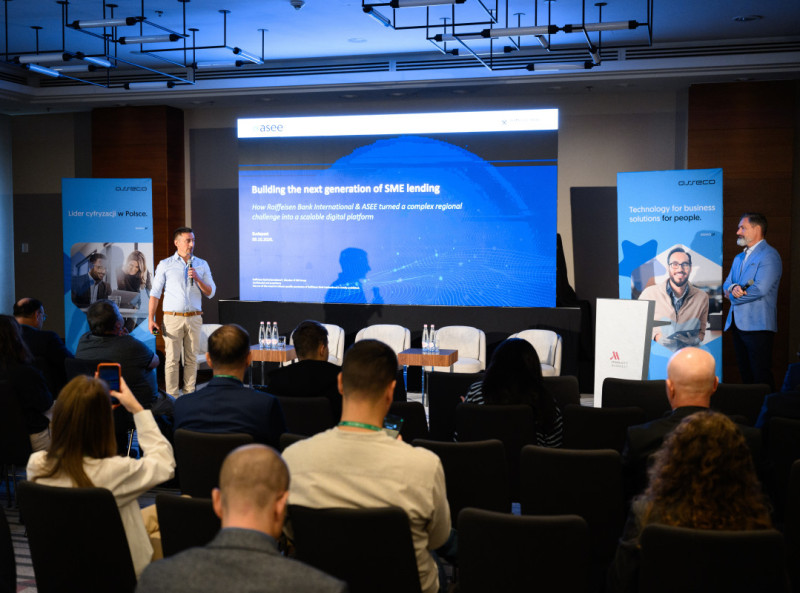
Zamislite da sedite u saobraćajnoj gužvi, preko mobilnog telefona podnosite zahtev za kredit, a novac vam na račun stigne pre nego što stignete do banke. Takav primer iz Bukurešta ispričao je u svom obraćanju Balazs Topor, rukovodilac razvoja proizvoda za kreditiranje malih i srednjih preduzeća u Raiffeisen Bank International, opisujući promenu koju je digitalizacija donela u kreditiranju malih i srednjih preduzeća.
Klijent je, naime, dok je čekao u koloni automobila, podneo zahtev za kredit od 400.000 evra. Odluka je doneta za četiri minuta, a novac je na njegov račun stigao za ukupno 56 minuta.
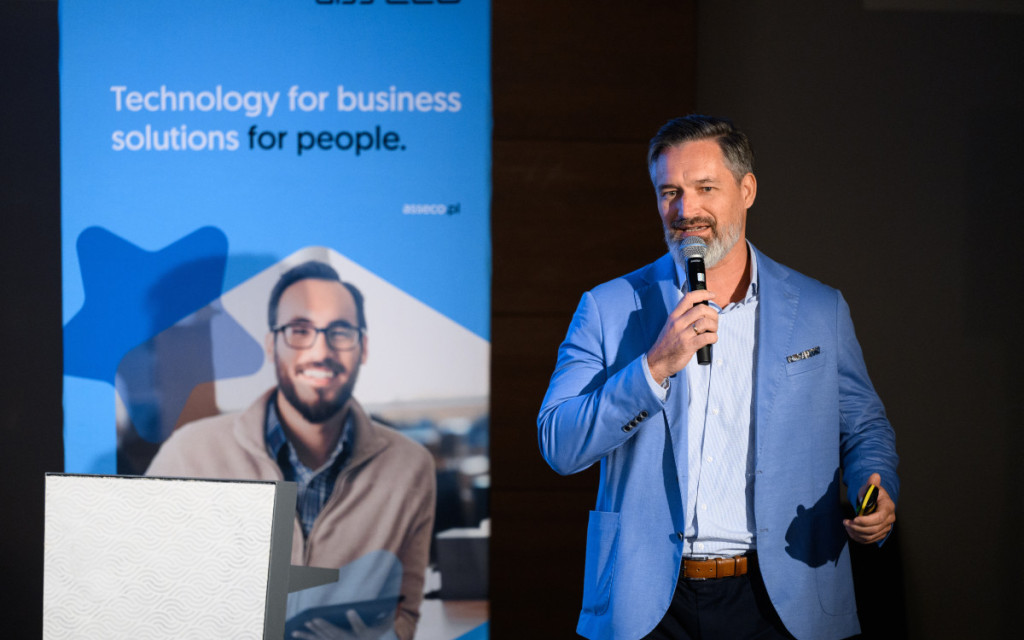
„Nikada ne bih pomislio da će neko putem mobilnog telefona uzeti kredit od 400.000 evra, a da pritom ne pročita ugovor“, rekao je Topor tokom prezentacije projekta koji je Raiffeisen grupa razvila u saradnji sa kompanijom ASEE, a koji se primenjuje u devet zemalja.
Ustupljene fotografije / Ustupljene fotografije
Iza ovakve brzine, međutim, ne stoji samo nova tehnologija. Da bi kreditiranje postalo jednostavnije i brže, bilo je potrebno promeniti način rada banke, standardizovati procese i povezati poslovanje sa IT sistemima. Veštačka inteligencija trebalo bi da bude sledeći korak u tom razvoju.
Od 672 polja do odluke za četiri minuta
Koliko je tradicionalni proces bio komplikovan pokazuje podatak koji je izneo Topor. Klijenti su prilikom podnošenja zahteva za kredit morali ručno da popune 672 polja, bez obzira na to da li traže 10.000 evra ili 1,5 miliona evra. Obrazac je obuhvatao i finansijske podatke za prethodne dve godine.
„Da li ste ikada pokušali da 672 puta napišete svoje ime? Ja jesam. Trebalo mi je 39 minuta“, rekao je Topor.
Pre uvođenja novog sistema, donošenje odluke trajalo je najmanje pet dana, dok je novac na račun stizao za dve do tri nedelje. Nakon transformacije, odluka se donosi za četiri minuta, a sredstva su na računu u proseku za 40 minuta.
„Dane i nedelje preveli smo u minute“, istakao je Topor.
Prema njegovim rečima, razlog za promenu nije bila samo potreba za efikasnijim poslovanjem već i činjenica da se očekivanja klijenata menjaju. Mala i srednja preduzeća obuhvataju veoma različite korisnike – od malih prodavnica i frizerskih salona do kompanija sa desetinama miliona evra godišnjeg prometa. Dok se neki i dalje oslanjaju na lični odnos sa bankarskim savetnikom, drugi očekuju da sve završe digitalno, putem mobilnog telefona.
„Ljudi ne razmišljaju o dozvoljenim prekoračenjima, kreditnim karticama, investicionim kreditima ili sredstvima obezbeđenja. Oni žele novac. Vide poslovnu priliku i žele odmah da je iskoriste“, objasnio je Topor.
Ustupljene fotografije / Ustupljene fotografije
Govoreći o uspehu implementacije rešenja, predstavnik Raiffeisen Bank kaže da se ona meri kroz finansijske i kvalitativne pokazatelje.
„Pre svega, gledamo obim poslovanja, bruto prihode i profit koji banka ostvaruje. Kada ono što zaradimo saberemo sa uštedama u troškovima obrade, dobijamo ukupan finansijski efekat. Pratimo i koliko ulažemo u samo rešenje, ali i da li nam ono omogućava da privučemo nove klijente, zadržimo postojeće i povećamo obim poslovanja. Važni su nam i zadovoljni klijenti, kao i oni koji su dugoročno vezani za banku zahvaljujući tom partnerstvu“, objasnio je on.
Jedna platforma za devet zemalja
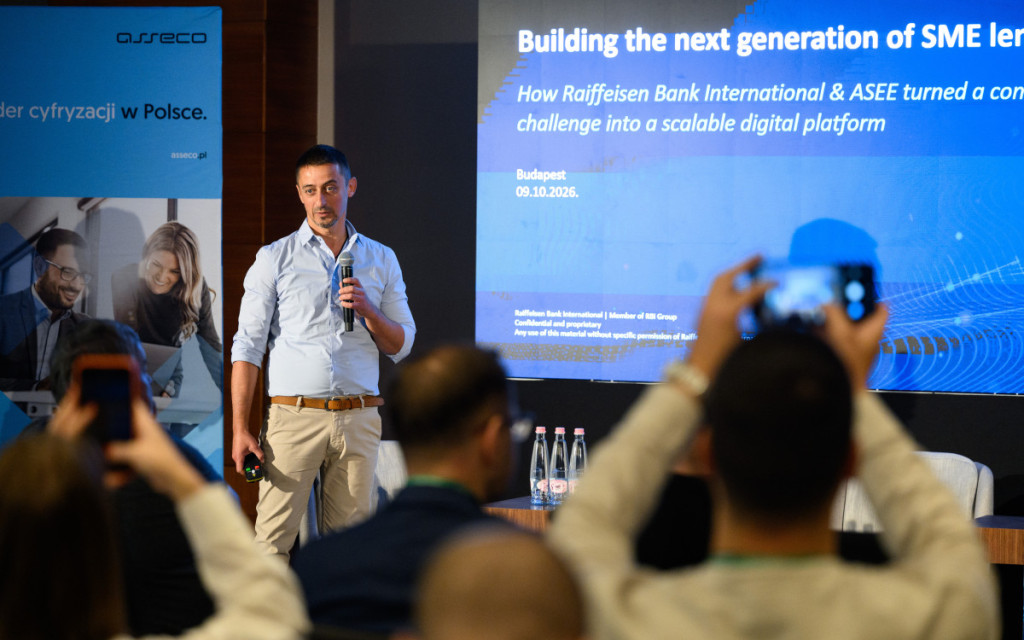
Projekat je pokrenut na nivou Raiffeisen grupe, a sproveden u devet zemalja. U njegovoj realizaciji učestvovala je kompanija ASEE, (članica Asseco grupe), čiji je predstavnik Branko Milosavljević, generalni direktor poslovne jedinice za digitalizaciju procesa ugovaranja i odobravanja finansijskih usluga, govorio o tome kako je postavljen tehnološki sistem.
Jedan od ključnih koraka bio je odabir platforme koja omogućava da se postojeće funkcionalnosti koriste na više tržišta, uz prilagođavanja potrebama pojedinačnih banaka. Umesto da svaka banka razvija zasebno rešenje, cilj je bio da se uspostavi zajednička osnova za digitalizaciju kreditiranja.
Ustupljene fotografije / Ustupljene fotografije
Milosavljević je objasnio da na tržištu postoje dva uobičajena pristupa, a to su veliki, zatvoreni sistemi koji se teško menjaju i fleksibilne platforme na kojima se sve mora razvijati od početka. Raiffeisen je tražio rešenje između ta dva modela, odnsono platformu koja ima gotove poslovne funkcionalnosti, ali omogućava i brzo prilagođavanje.
Ipak, tehnologija nije bila jedini uslov uspeha. Prema rečima Milosavljevića, veliku ulogu imali su priprema, dokumentovanje procesa i izbor ljudi koji će raditi na projektu.
„Kada smo počeli razgovore sa Raiffeisenom, prvo nismo razgovarali o obimu projekta ni o rokovima, već o ljudima. Saradnja i međusobno razumevanje timova bili ključni za realizaciju“, objasnio je on.
Rad na projektu otvorio je mogućnost da se ista tehnološka osnova koristi i za druge potrebe banaka, uključujući procenu klijenata i ugovore sa trgovcima. Platforma je tako prerasla okvire jednog projekta i postala osnova za razvoj dodatnih digitalnih usluga.


AI agenti kao sledeća faza
Kako je postojeća platforma već ubrzala obradu kreditnih zahteva, naredni korak je šira primena veštačke inteligencije. Milosavljević je objasnio da je plan da se AI agenti postepeno uvode u različite poslovne funkcije, od upravljanja odnosima sa klijentima do procene kreditne sposobnosti.
„Ti agenti neće odmah preuzeti celokupan posao. Učiće, sticati veštine i postepeno preuzimati sve više zadataka“, objasnio je Milosavljević.
Ipak, to ne znači da će ljudska procena postati suvišna. Kao primer naveo je procenu nekretnina koje služe kao sredstvo obezbeđenja kredita. Pravna dokumentacija i podaci iz zemljišnih knjiga mogu biti veoma složeni, pa je u takvim slučajevima i dalje potrebna stručna ljudska procena.
Ustupljene fotografije / Ustupljene fotografije
Cilj je da AI agenti podrže zaposlene i ubrzaju procese, a ne da automatski zamene sve njihove funkcije. Za to je, kako je objasnio Milosavljević, neophodna stabilna tehnološka platforma povezana sa drugim sistemima i izvorima podataka.
U naredne dve do tri godine očekuje se širenje primene AI agenata na dodatne poslovne aktivnosti. Njihova uloga trebalo bi da bude sve veća, ali će granice njihove samostalnosti zavisiti od prirode zadataka i potrebe za ljudskom procenom.
Digitalizacija kreditiranja tako pokazuje da se najveće promene ne dešavaju samo uvođenjem novih tehnologija. One počinju promenom procesa i načina razmišljanja, a veštačka inteligencija nadograđuje sistem koji je prethodno pojednostavljen i standardizovan.