Korisnike stambenih kredita sa promenljivom kamatnom stopom očekuje novo usklađivanje, pošto je šestomesečni Euribor prvi put ove godine prešao nivo od tri odsto i trenutno iznosi 3,303%.
Ipak, u Narodnoj banci Srbije ističu da nema mesta panici i da se ne očekuju dramatične promene. Kao ključni štit za kućne budžete dužnika izdvajaju se stroga zakonska ograničenja kamatnih stopa.
Važno je napomenuti da rast referentne stope ne znači da će svim korisnicima rate porasti istovremeno ili za isti iznos. Promena se na pojedinačni kredit prenosi tek prilikom ugovorenog periodičnog usklađivanja, a krajnji efekat zavisi od uslova samog kredita i preostalog roka otplate.
Direktor Sektora kontrole banaka NBS Darko Stamenković objasnio je da su uvedeni jasni mehanizmi koji sprečavaju da nagli rast kamata ugrozi sposobnost građana da vraćaju kredite.
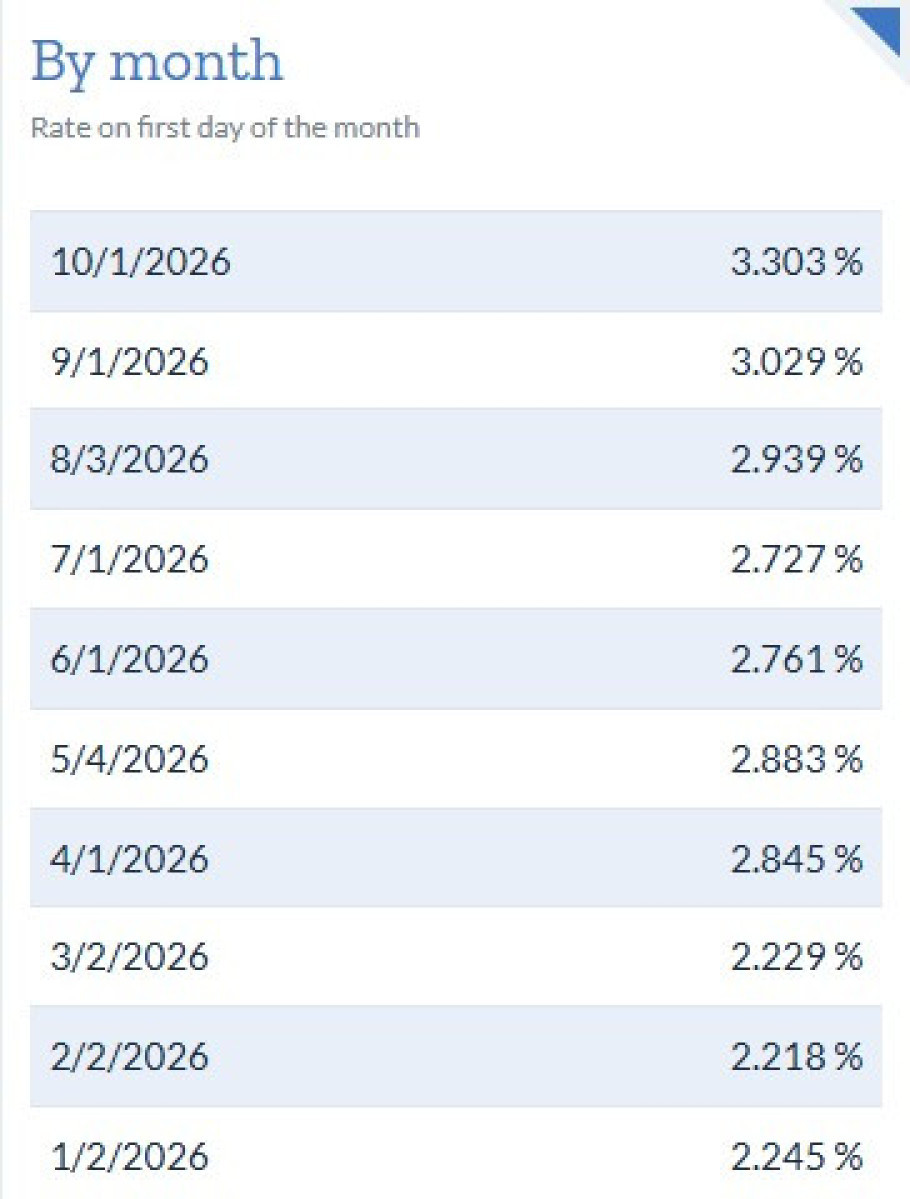
Ustupljene fotografije / Printskrin Euribor u 2026. godine
Zakon definiše sledeća pravila za 2026. i 2027. godinu:
Maksimalna kamatna stopa: Određuje se na osnovu prosečne ponderisane stope uvećane za jednu petinu (odnosno 20 odsto).
Važna napomena: Ovo ograničenje se odnosi isključivo na kamatnu stopu, a ne na automatski dozvoljen rast mesečne rate od 20 odsto.
Obaveza banaka: Banke moraju striktno da poštuju propisani maksimum kamate, dok će se sama rata menjati zavisno od specifičnosti svakog pojedinačnog kredita.
Guvernerka Jorgovanka Tabaković podsetila je da je NBS pravovremeno reagovala i tokom prethodnog snažnog talasa rasta kamatnih stopa, što je dalo opipljive rezultate.
“Ograničili smo kamatne stope 2023. godine, čime su rate obuhvaćenih kredita snižene za 10 do preko 25 procenata. Prosečna kamatna stopa na nove stambene kredite spuštena je sa 6,4% (u septembru 2023) na 4,5% u junu 2026. godine”, navela je Tabaković.
Primer uštede na konkretnom kreditu:
- Stara rata: 518 evra
- Nova rata nakon mera: 442 evra
- Mesečna ušteda: 76 evra
- Godišnje rasterećenje budžeta: 912 evra
Privremene mere iz septembra 2023. godine u međuvremenu su pretočene u stabilan i predvidiv novi zakonski okvir koji dugoročno štiti korisnike.
Izveštaj NBS pokazuje da se zaštitne mere nisu odnosile isključivo na stambene kredite, već da je sprovedena opsežna kontrola celog bankarskog sistema. NBS poručuje da će nastaviti sa oštrom kontrolom rada banaka kako bi se obezbedila stabilnost i zaštitio standard građana i u narednom periodu.